累计折旧是什么类科目?
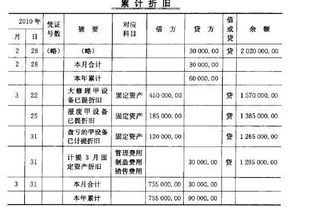
“累计折旧”账户属于资产类的备抵调整账户,其结构与一般资产账户的结构刚好相反,累计折旧是贷方登记增加,借方登记减少,余额在贷方。
根据用途计入相关资产的成本或者当期损益,借记“制造费用”、“销售费用”、“管理费用”、。
累计折旧是什么类科目?
一、累计折旧属于资产类科目。
是资产类的备抵调整账户,其结构与一般资产账户的结构刚好相反,累计折旧科目是贷方登记增加,借方登记减少,余额在贷方。
二、固定资产有计提折旧和补计提折旧两种情况: 1、计提折旧的固定资产有:。
累计折旧是什么类科目
累计折旧属于资产类科目,是资产的备抵账户。
所谓“备抵账户”,也称“抵减账户”,用来抵减被调整账户的余额,以求得被调整账户实际价值。
例如,固定资产净值=固定资产原值-累计折旧,固定资产净值是该资产的实际价值。
累计折旧。
累计折旧是什么科目?
累计折旧属于资产类科目。
是资产类的备抵调整账户,累计折旧科目是贷方登记增加,借方登记减少,余额在贷方。
累计折旧指企业在报告期末提取的各年固定资产折旧累计数。
该指标按会计“资产负债表”中“累计折旧&。
累计折旧是什么科目 累计折旧所属科目
1、累计折旧属于资产类科目,是资产类的备抵调整账户。
2、累计折旧科目是贷方登记增加,借方登记减少,余额在贷方。
3、累计折旧指企业在报告期末提取的各年固定资产折旧累计数。
该指标按会计“资产负债表”中“累计折旧”项的。