
资产减值损失属于什么科目?
资产减值损失属于损益支出类账户,用来反应企业资产减值产生的损益支出,会导致企业利润减少,最终导致企业所有者权益减少。
资产减值损失属于什么科目?
资产减值损失于损益类科目。
企业的固定资产、无形资产以及除特别规定外的其他资产都属属于企业的资产损失。
资产减值准备属于备抵帐户。
企业应当在期末对固定资产逐项进行检查,如果由于技术陈旧、损坏、长期闲置等原因,导致其可收回。
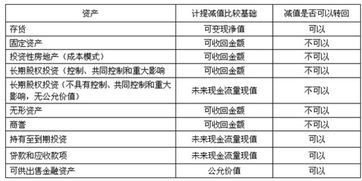
资产减值损失属于什么科目
资产减值损失属于损益类的科目。
资产减值损失是指因资产的账面价值高于其可收回金额而造成的损失。
企业发生的资产减值损失,应设置“资产减值损失”科目核算,并在“资产减值损失”科目中按资产减值损失的具体项目进行明细核算。
具。
资产减值损失属于什么科目
资产减值损失属于损益类科目。
资产减值损失 指的是某个资产的账面价值要比能够收回的资金价值更高,这样会造成损伤。
因此,在会计科目里,有一个相关的规定,即 资产减值范围 大概是指 固定资产、无形资产 及其不包含特殊。
资产减值损失什么科目
资产减值损失属于损益类科目,资产减值损失科目核算企业根据资产减值等准则计提各项资产减值准备所形成的损失。
计提资产减值准备时,借记资产减值损益,当资产减值准备转回时,贷记资产减值损失。
资产减值损失属于损益类费用科目。
资产。